
Uma pesquisa recente da consultoria Simon-Kucher, especializada em estratégia de crescimento e pricing, mostra que há abertura do consumidor para esse modelo, desde que a proposta ofereça conveniência e preços competitivos
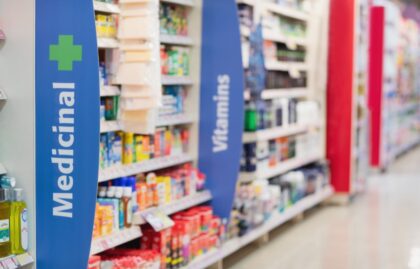 A combinação entre varejo alimentar e farmácias deixou de ser apenas uma tendência observada no exterior e começa a se tornar realidade no Brasil. A Lei nº 15.357, sancionada em março deste ano, autorizou a instalação de farmácias na área de vendas de supermercados, abrindo caminho para um movimento que pode transformar a forma como o consumidor brasileiro compra medicamentos, vitaminas e produtos de cuidados pessoais.
Uma pesquisa recente da consultoria Simon-Kucher, especializada em estratégia de crescimento e pricing, mostra que há abertura do consumidor para esse modelo, desde que a proposta ofereça conveniência e preços competitivos.
A nova legislação não permite simplesmente colocar medicamentos nas gôndolas dos supermercados. A norma criou a possibilidade de funcionamento de uma farmácia regulada dentro da loja, submetida a regras próprias.
O espaço precisa ser delimitado, segregado e exclusivo, com presença obrigatória de farmacêutico e proibição da exposição de medicamentos fora da área destinada à farmácia. Dessa forma, os produtos farmacêuticos continuam sujeitos às mesmas regras e à fiscalização aplicáveis às drogarias tradicionais, mas passam a ser comercializados dentro do espaço físico do supermercado.
Em relação aos preços, a lógica também é diferente daquela praticada no varejo alimentar, em que a precificação dos alimentos é livre. No caso dos medicamentos, o Preço Máximo ao Consumidor (PMC) estabelece um teto para a venda. Na prática, a disputa entre farmácias e supermercados tende a envolver principalmente o mix de produtos, descontos, serviços e eficiência operacional.
Os números ajudam a explicar o interesse crescente do setor. O varejo farmacêutico brasileiro movimentou R$ 246,1 bilhões em 2025, com crescimento de 11,3%, segundo dados da IQVIA citados no estudo da Simon-Kucher.
Trata-se de um mercado de consumo recorrente e resiliente, além de apresentar avanço na digitalização, características que ampliam o interesse de empresas do varejo em novas fontes de receita.
Outro ponto considerado pelo setor é a margem. Benchmarks públicos recentes indicam que as farmácias trabalham com margens na faixa de 27% a 30%, enquanto o varejo alimentar opera entre 17% e 28%. Para as redes de supermercados, a integração da categoria farmacêutica pode representar uma oportunidade de ampliar a margem do negócio, além do giro tradicional de alimentos.
Para avaliar a receptividade do público, a Simon-Kucher realizou uma pesquisa online do tipo pulse check, com mais de 3 mil respondentes, entre 21 e 25 de maio de 2026. Os resultados indicam baixa resistência ao modelo.
Quando questionados sobre os principais fatores que influenciariam a decisão de comprar produtos de farmácia dentro de um supermercado, 38% apontaram a economia de tempo proporcionada pela possibilidade de aproveitar a ida ao mercado, enquanto 34% citaram a possibilidade de encontrar preços mais baixos do que os praticados nas farmácias tradicionais.
Apenas 6% dos entrevistados afirmaram que nunca comprariam medicamentos nesse formato, indicando espaço para a experimentação do modelo.
Entre as categorias, os produtos que exigem menor grau de decisão ou não dependem de receita apresentam maior aceitação. Medicamentos isentos de prescrição, como analgésicos e antigripais, seriam comprados no supermercado por 61% dos entrevistados. Vitaminas e suplementos aparecem em seguida, com 51%, enquanto produtos de dermocosmética somam 41%.
Já os medicamentos sujeitos a receita apresentam menor nível de intenção de compra nesse novo canal: 33% para medicamentos de uso ocasional e 30% para os de uso contínuo.
O estudo também identificou os principais fatores que podem dificultar a decisão de compra. Cerca de 37% dos consumidores não apontaram nenhuma barreira específica e se mostraram dispostos a comprar medicamentos nesse formato.
Entre aqueles que ainda hesitam, a principal dúvida está relacionada à competitividade dos preços, mencionada por 19% dos entrevistados. Em seguida aparece a preocupação com o sortimento disponível, citada por 15%.
Os dados indicam que um dos principais desafios para os varejistas será demonstrar, na prática, que a integração entre supermercado e farmácia oferece preços competitivos e disponibilidade dos produtos procurados pelos consumidores.
A instalação de uma farmácia dentro do supermercado não garante, por si só, retorno financeiro. A viabilidade depende da relação entre o tráfego adicional gerado, o mix de produtos, a margem obtida e os custos necessários para a operação.
Entre os fatores que precisam ser considerados estão:
Por isso, a avaliação do desempenho não deve considerar apenas a margem gerada pela farmácia. É necessário analisar também o impacto incremental da operação sobre o negócio como um todo.
A questão para os supermercados não é apenas decidir se devem abrir uma farmácia, mas definir onde, com qual proposta de valor e sob qual modelo operacional a iniciativa pode ser desenvolvida.
Entre as decisões estão a escolha das lojas que poderiam receber projetos-piloto, a estratégia de preços, o modelo de operação — própria, por parceria ou híbrida — e a composição do mix entre medicamentos genéricos e de marca, sempre respeitando as regras de precificação e o teto estabelecido pelo PMC.
A pesquisa da Simon-Kucher indica que a mudança regulatória abre uma nova possibilidade para o varejo alimentar, mas a captura de valor dependerá da capacidade das empresas de transformar a autorização em um modelo comercial eficiente, com testes, acompanhamento dos resultados e ajustes antes de uma eventual expansão.
Fique por dentro das novidades do SindiVarejista.
=> Cadastre-se no nosso Boletim de Notícias (Newsletter). Basta preencher o formulário ao final da página.